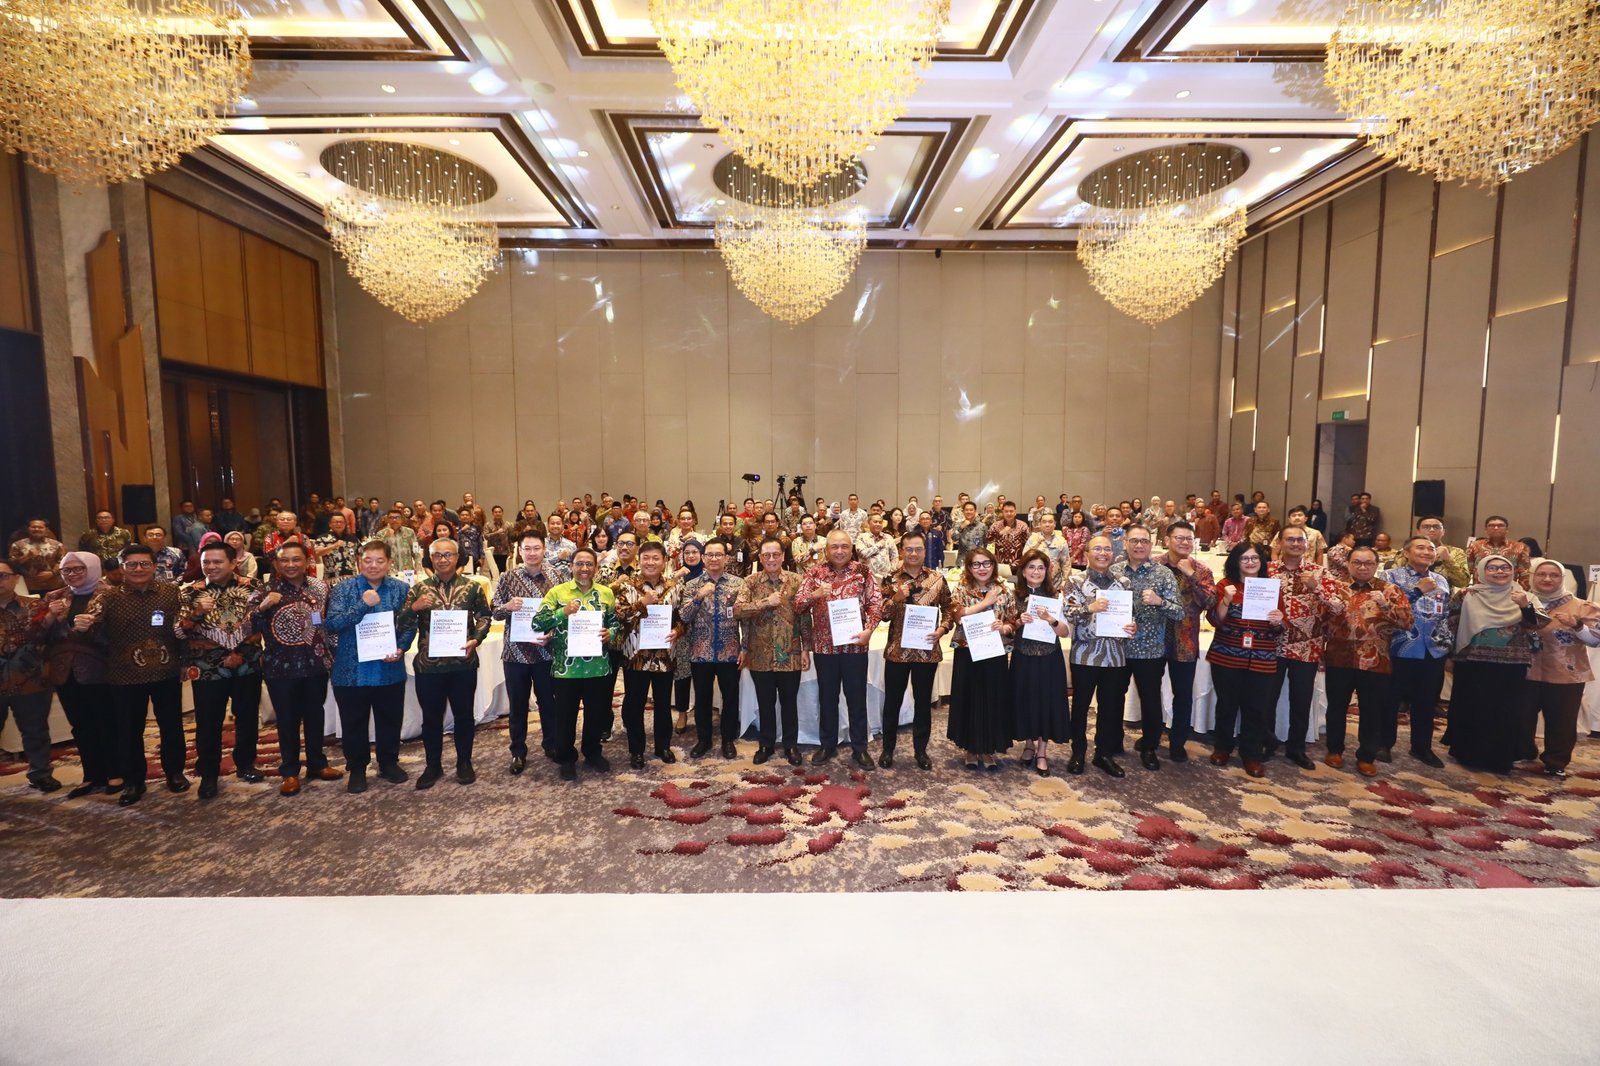
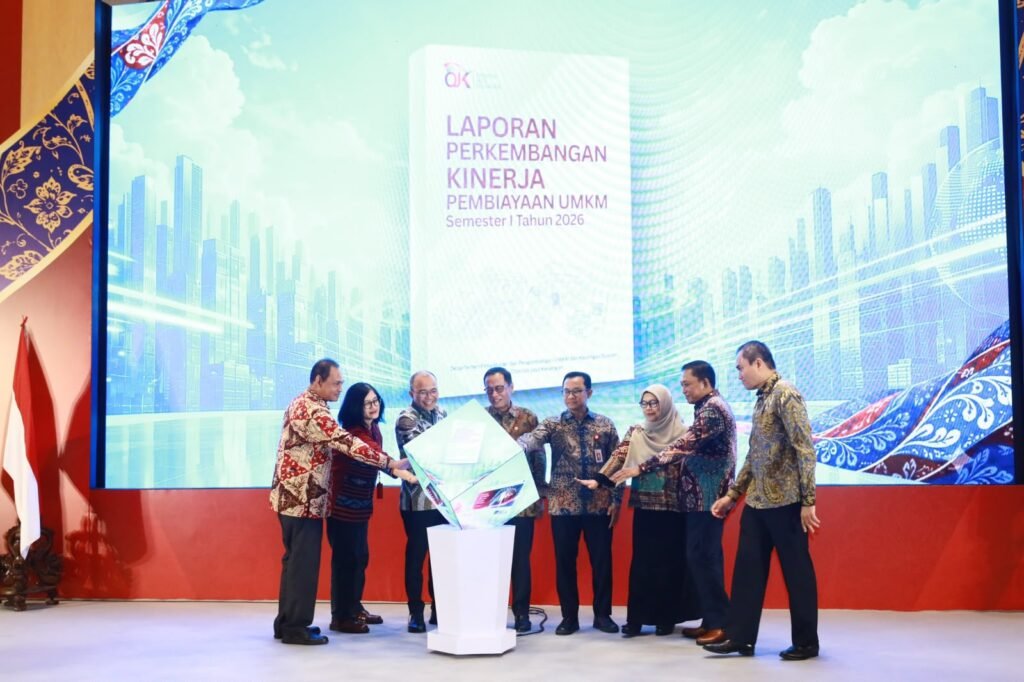
JAKARTA | dunianewsbali – Otoritas Jasa Keuangan (OJK) resmi merilis Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I 2026 di Jakarta, Selasa (6/10/2026), untuk memperkuat ekosistem pembiayaan usaha produktif berbasis data akurat.
Langkah ini diambil guna memastikan penyaluran permodalan tepat sasaran. OJK menegaskan bahwa kucuran modal bukan semata mengejar angka pertumbuhan nominal, melainkan pendorong produktivitas nyata di lapangan.
Dominasi Bank dan Lonjakan Pembiayaan Alternatif
Hingga Juli 2026, total pembiayaan UMKM nasional mencapai Rp1.949 triliun atau tumbuh 3,09 persen secara tahunan. Portofolio tersebut menunjukkan dinamika pergeseran sumber likuiditas bagi pelaku usaha kecil.
- Perbankan: Menguasai pangsa terbesar hingga 82,62 persen dari keseluruhan pembiayaan UMKM.
- Sektor PVML: Lembaga pembiayaan, modal ventura, dan LKM membukukan pertumbuhan agresif sebesar 9,92 persen dengan pangsa pasar mencapai 17,3 persen.
Pertumbuhan pesat pada sektor non-bank mengindikasikan mulai terbukanya akses alternatif bagi pelaku usaha yang belum terjangkau perbankan konvensional.
Tantangan Produktivitas dan Tata Kelola Usaha
Meski likuiditas terus bertumbuh, tantangan mendasar UMKM tetap berkutat pada daya saing dan kapasitas usaha. Penguatan permodalan dinilai tidak akan berdampak maksimal tanpa pembenahan manajerial.
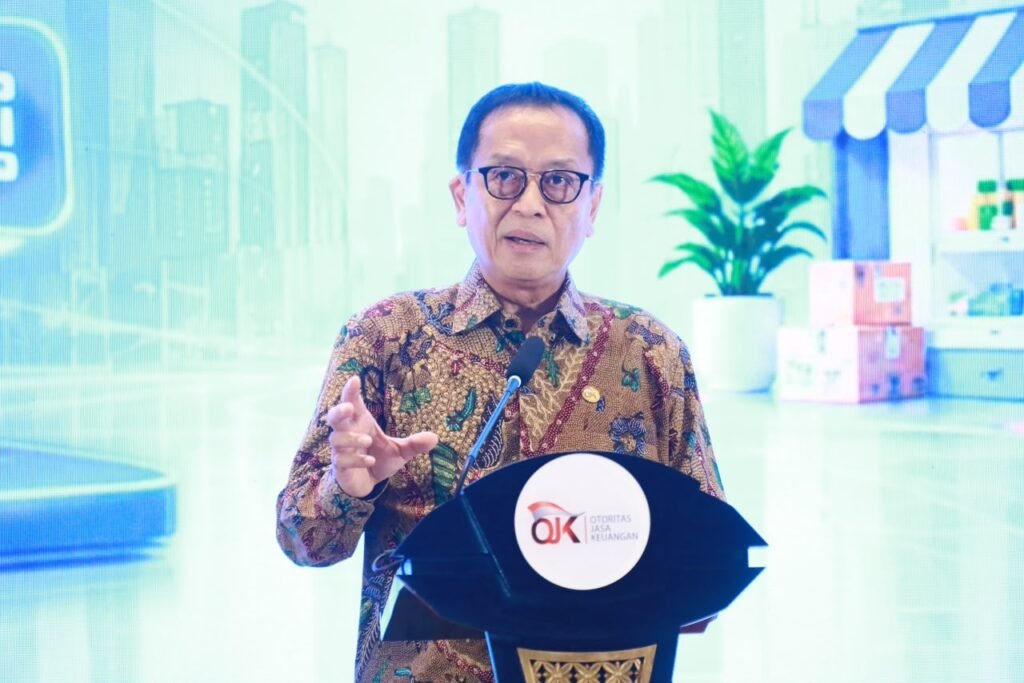
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae menegaskan bahwa pembiayaan harus diimbangi penguatan aspek non-keuangan.
”Memperluas pembiayaan UMKM bukanlah tujuan akhir. Tujuan yang sesungguhnya adalah menciptakan UMKM yang lebih produktif, lebih berdaya saing, lebih tangguh menghadapi perubahan, serta mampu memberikan kontribusi yang semakin besar terhadap penciptaan lapangan kerja dan pertumbuhan ekonomi nasional,” kata Dian.
Menurut Dian, instrumen kredit harus dibarengi peningkatan kualitas sumber daya manusia, tata kelola, integrasi digital, serta perluasan akses pasar.
Integrasi Data untuk Kebijakan Tepat Sasaran
Hambatan klasik dalam penyaluran kredit selama ini kerap dipicu oleh asimetri informasi dan ketidaksiapan data granular di lapangan. Kondisi ini berisiko memicu salah sasaran alokasi dana maupun risiko kredit macet.
Menanggapi persoalan itu, OJK menghadirkan sistem pelaporan terstruktur berbasis wilayah dan segmentasi usaha melalui Portal Data OJK (data.ojk.go.id). Publikasi ini dirancang agar pelaku industri keuangan memiliki visibilitas risiko yang jelas sebelum menyalurkan modal.
”Kebijakan yang baik harus dibangun di atas data yang baik. Karena itu, diperlukan basis informasi yang mampu menggambarkan perkembangan pembiayaan UMKM secara lebih utuh, baik dari aspek pertumbuhan, kualitas pembiayaan, karakteristik sektoral, maupun peran masing-masing sektor jasa keuangan,” ujar Dian.
Inisiatif keterbukaan data ini disambut baik oleh pemerintah. Deputi Bidang Kewirausahaan Kementerian UMKM M. Riza Damanik menilai basis data terpadu sangat krusial bagi kolaborasi lintas sektor.
”Kami berharap publikasi ini dapat memperkaya referensi dan literasi mengenai UMKM serta memperluas kolaborasi dan kemitraan untuk mendorong semakin banyak UMKM yang maju,” pungkas Riza.(editor: brv)