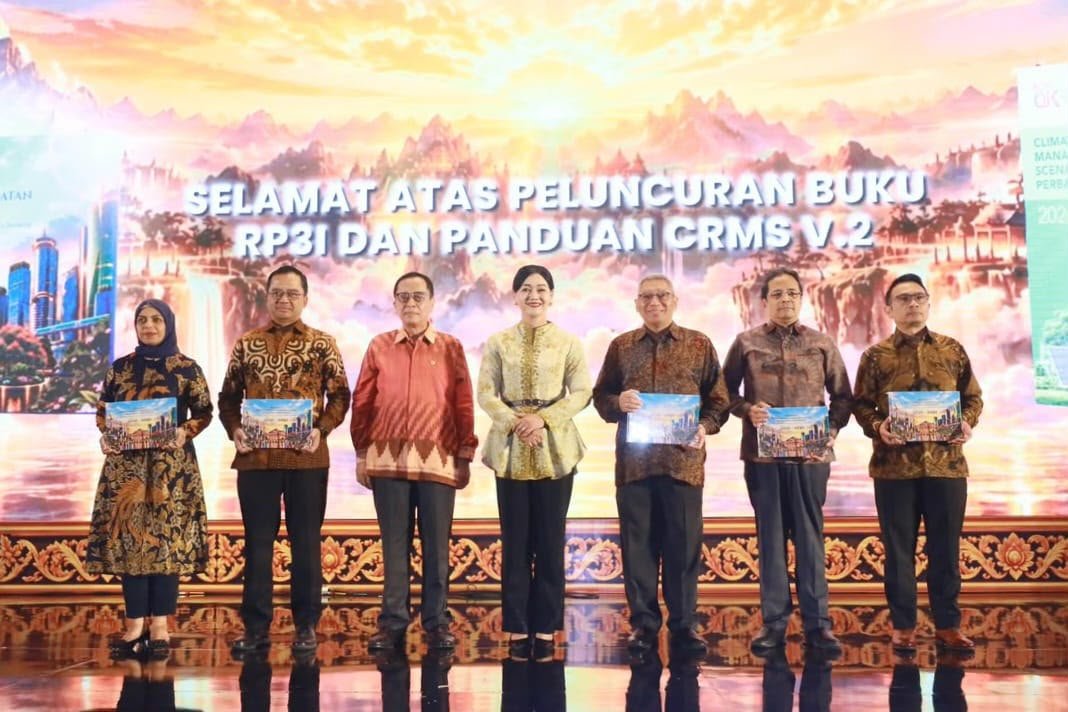
DENPASAR | dunianewsbali – Otoritas Jasa Keuangan (OJK) resmi meluncurkan Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026–2030 di Denpasar, Bali, Jumat (2/10/2026), untuk memperkuat resiliensi, daya saing, dan intermediasi perbankan di tengah ketidakpastian ekonomi global.
Peluncuran cetak biru strategis ini dipimpin langsung oleh Ketua Dewan Komisioner OJK Friderica Widyasari Dewi bersama Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae di hadapan para pimpinan bank umum nasional.
Menavigasi Geopolitik dan Pergeseran Digital
Sektor perbankan saat ini dihadapkan pada persimpangan krusial: disrupsi kecerdasan buatan, volatilitas geopolitik, dan tuntutan dekarbonisasi yang makin mendesak. Meski begitu, fundamental perbankan domestik hingga kuartal ketiga 2026 masih memperlihatkan performa tangguh.
Kredit perbankan nasional tercatat tumbuh 13,65 persen secara tahunan (year-on-year) per Agustus 2026, diikuti kenaikan Dana Pihak Ketiga (DPK) sebesar 10,92 persen. Kualitas aset tetap terjaga dengan Non-Performing Loan (NPL) gross di level 2,11 persen dan rasio kecukupan modal (CAR) kokoh pada posisi 24,1 persen.
Friderica menegaskan bahwa ketahanan modal saja tidak lagi cukup untuk menjawab tantangan masa depan. Industri perbankan dituntut melakukan lompatan nilai tambah secara inklusif dan bertanggung jawab.
“Untuk itu kita harus membangun perbankan yang resilien dengan modal dan likuiditas dan manajemen risiko yang kuat. Kemudian juga harus inovatif, melalui pemanfaatan teknologi dan memberikan nilai tambah, produktif dalam menyalurkan pembiayaan bagi ekonomi produktif, dan juga inklusif, dengan terus memperhatikan pelindungan konsumen,” tegas Friderica di Denpasar, Jumat.
Lima Pilar Transformasi dan Kerangka Universal Bank
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae menjelaskan bahwa RP3I 2026–2030 disusun sebagai panduan responsif terhadap dinamika hukum dan lanskap pasar modal. Roadmap ini sekaligus mengimplementasikan mandat UU Nomor 4 Tahun 2026 (perubahan atas UU P2SK) serta RPJMN 2025–2029.
“Industri perbankan perlu memiliki arah pengembangan yang jelas dan mampu merespons perubahan sekaligus mendukung prioritas pembangunan nasional, baik dalam jangka menengah maupun jangka panjang. Dalam konteks inilah RP3I disusun,” ungkap Dian.
Untuk mewujudkan ekosistem tersebut, OJK memetakan lima prioritas strategis perbankan nasional:
- Penguatan Kelembagaan dan Integritas: Memperkokoh struktur permodalan, tata kelola (GCG), likuiditas, dan budaya anti-fraud.
- Modernisasi Teknologi dan Ketahanan Digital: Mendorong penerapan emerging technologies dengan memperketat keamanan siber dan perlindungan data nasabah.
- Pendalaman Pasar dan Intermediasi: Memperluas instrumen model universal bank, pembiayaan rantai pasok (supply chain), serta ekspansi Open Banking/Open Finance.
- Keuangan Berkelanjutan: Memperdalam porsi pembiayaan hijau dan integrasi manajemen risiko lingkungan ke portofolio kredit.
- Pengawasan Adaptif: Menyederhanakan proses perizinan terpadu dan pengawasan berbasis kepatuhan pasar (market conduct).
Melangkah Lebih Jauh: Mengukur Risiko Iklim Lewat CRMS 2026
Langkah OJK tidak berhenti pada aspek operasional moneter. Dalam momentum yang sama, wasit industri keuangan ini merilis panduan mutakhir Climate Risk Management and Scenario Analysis (CRMS) 2026.
Panduan ini menjadi instrumen teknis bagi perbankan untuk memitigasi potensi kredit macet akibat bencana fisik maupun dampak transisi energi fosil ke energi bersih. Pembaruan regulasi mencakup empat aspek kunci:
- Metodologi penghitungan emisi karbon yang lebih presisi pada portofolio pembiayaan (Buku 3).
- Pembaruan asumsi makroekonomi dan skenario stres uji iklim (Buku 4).
- Perluasan parameter identifikasi risiko fisik wilayah rentan (Buku 5).
- Penerbitan Standardized Solutions (Buku 7) sebagai panduan implementasi terstandar bagi seluruh skala bank umum.
Integrasi antara RP3I 2026–2030 dan CRMS 2026 diharapkan mampu mentransformasi fungsi intermediasi perbankan Indonesia: bukan hanya menjadi penyalur likuiditas, melainkan motor transisi ekonomi hijau nasional yang berkelanjutan. (editor: brv)